
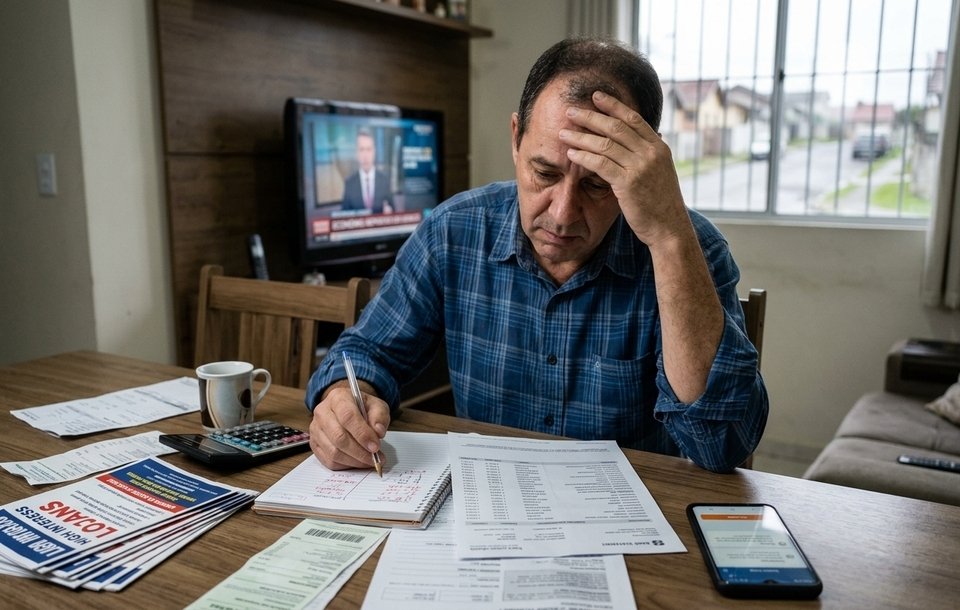
O crédito consignado privado mudou de escala em pouco mais de um ano. Desde a criação do Crédito do Trabalhador, em março de 2025, o saldo da modalidade passou de R$ 41,62 bilhões para R$ 117,66 bilhões em julho de 2026, uma expansão de 182,72%. O avanço revela que trabalhadores da iniciativa privada, antes com acesso mais restrito a essa modalidade, passaram a utilizar o crédito de forma muito mais intensa. Ao mesmo tempo, os dados mostram um ponto de atenção: a inadimplência chegou a 10,03% em julho de 2026, o maior percentual da série analisada.
Os números fazem parte da análise “Crédito consignado privado”, elaborada pelo Núcleo de Estudos Econômicos e de Inteligência & Pesquisa da Fecomércio MG, a partir de dados do Banco Central do Brasil. O estudo acompanha a evolução do saldo, das concessões, das taxas de juros e da inadimplência e mostra que a expansão do crédito veio acompanhada de uma mudança importante no perfil da modalidade.
Antes do Crédito do Trabalhador, o consignado privado tinha crescimento mais moderado. Entre outubro de 2022 e março de 2025, o saldo permaneceu praticamente estável, oscilando em torno de R$ 40,8 bilhões. A partir da implementação do novo modelo, a trajetória mudou rapidamente. Em dezembro de 2025, o estoque já havia alcançado R$ 76,68 bilhões. Em julho de 2026, chegou a R$ 117,66 bilhões, enquanto sua participação no crédito pessoal total atingiu 9,95%, o maior percentual da série histórica.
O movimento também aparece nas novas contratações. Em 2024, foram concedidos R$ 19,22 bilhões em crédito consignado privado. Em 2025, o volume saltou para R$ 54,51 bilhões, alta de aproximadamente 183,60%. Somente nos primeiros sete meses de 2026, as concessões chegaram a R$ 61,45 bilhões, 180,63% acima do registrado no mesmo período de 2025. Em julho, foram R$ 8,83 bilhões.
Para o economista da Fecomércio MG Henrique Braga, a expansão evidencia uma demanda que estava parcialmente represada, mas exige atenção à capacidade de pagamento. “O Crédito do Trabalhador reduziu barreiras de acesso e colocou o consignado privado em uma nova dimensão. O ponto de atenção é que ampliar o acesso ao crédito não significa, necessariamente, ampliar a capacidade financeira das famílias. É preciso observar quanto dessa renda futura já está comprometida com parcelas e outras dívidas”, avalia.
O custo desse crédito também merece atenção. A taxa média de juros do consignado privado, que permaneceu próxima de 2,76% ao mês em 2023 e 2024, subiu para 3,62% ao mês em 2025. Entre janeiro e julho de 2026, a média ficou próxima de 3,77% ao mês. Em julho, a taxa recuou para 3,66%, mas continuou acima do patamar observado antes da implementação do programa.
O estudo aponta que a elevação dos juros ocorreu em um contexto de maior percepção de risco sobre o novo público alcançado pela modalidade, além de um ambiente de juros elevados na economia. O novo modelo passou a atender trabalhadores com características diferentes das observadas anteriormente, incluindo pessoas com menor renda, menor tempo de vínculo empregatício e maior presença em empresas de menor porte.
É na inadimplência, porém, que aparece o sinal mais expressivo de alerta. O indicador do consignado privado passou de 5,67% em janeiro de 2026 para 10,03% em julho, alta de 4,36 pontos percentuais em apenas seis meses. Na comparação com julho de 2025, quando estava em 6,17%, o aumento foi de 3,86 pontos percentuais. O resultado também ficou 4,07 pontos percentuais acima da inadimplência do crédito pessoal total, que alcançou 5,96% no mesmo mês.
Segundo Braga, o dado precisa ser observado em conjunto com a velocidade de expansão da carteira. “O recuo da inadimplência observado em 2025 não poderia ser interpretado isoladamente como uma melhora definitiva da capacidade de pagamento, porque boa parte das novas operações ainda não tinha tempo suficiente para atingir 90 dias de atraso. Em 2026, com a carteira mais madura, os efeitos começam a aparecer de maneira mais clara”, explica.
A combinação entre crédito em expansão, juros ainda elevados e aumento da inadimplência ganha relevância em um cenário de orçamento familiar já pressionado. Em junho de 2026, 81,60% das famílias brasileiras tinham dívidas a vencer, 29,90% possuíam contas em atraso e o comprometimento médio da renda com dívidas chegava a 29,30%, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC. No mesmo mês, o Mapa da Inadimplência da Serasa registrava 83,7 milhões de consumidores negativados.
Para o economista, o impacto ultrapassa as relações entre consumidor e instituição financeira. “O crédito pode ter um efeito positivo quando permite substituir uma dívida mais cara ou reorganizar o orçamento. Mas, quando simplesmente acrescenta uma nova parcela às obrigações existentes, ele antecipa consumo hoje e reduz a renda disponível nos meses seguintes. É nesse ponto que o efeito pode chegar ao comércio e aos serviços”, destaca Braga.
A análise da Fecomércio MG chama atenção justamente para esse movimento. O desconto direto na folha reduz parte do risco da operação, mas não elimina a possibilidade de perda da capacidade de pagamento. O trabalhador pode enfrentar redução da renda disponível, desligamento do emprego ou acúmulo de contratos. Por isso, a margem consignável, isoladamente, não é suficiente para avaliar a capacidade financeira de uma família.
Na avaliação do Núcleo de Estudos Econômicos e de Inteligência & Pesquisa da Fecomércio MG, o desempenho do Crédito do Trabalhador não deve ser medido apenas pelo volume de dinheiro liberado. Também é necessário acompanhar a evolução dos juros, a quantidade de contratos por trabalhador, a destinação dos recursos, a substituição efetiva de dívidas mais caras e os efeitos das parcelas sobre a renda disponível. “Mais crédito só representa ganho econômico sustentável quando vem acompanhado de capacidade de pagamento. O desafio agora é fazer com que o acesso ampliado ao consignado resulte em reorganização financeira e não em uma sobreposição de dívidas. Isso é importante para o trabalhador e para a economia, porque uma renda excessivamente comprometida reduz o espaço para o consumo de bens e serviços”, conclui Braga.
Sobre a Fecomércio MG
A Federação do Comércio de Bens, Serviços e Turismo de Minas Gerais (Fecomércio MG) é a principal entidade representativa do setor do comércio de bens, serviços e turismo no estado, que abrange mais de 750 mil empresas e 54 sindicatos. Sob a presidência de Nadim Elias Donato Filho, a Fecomércio MG atua como porta-voz das demandas do empresariado, buscando soluções através do diálogo com o governo e a sociedade. Outra importante atribuição da Fecomércio MG é a administração do Serviço Social do Comércio (Sesc) e do Serviço Nacional de Aprendizagem Comercial (Senac) em Minas Gerais. A atuação integrada das três casas fortalece a promoção de serviços que beneficiam comerciários, empresários e a comunidade em geral, a partir de suas diversas unidades distribuídas pelo estado.
Desde 2022, a Federação tem se destacado na agenda pública, promovendo discussões sobre a importância do setor para o desenvolvimento econômico de Minas Gerais. A Fecomércio MG trabalha em estreita colaboração com a Confederação Nacional do Comércio (CNC), presidida por José Roberto Tadros, para defender os interesses do setor em âmbito municipal, estadual e federal. A Federação busca melhores condições tributárias para as empresas e celebra convenções coletivas de trabalho, além de oferecer benefícios que visam o fortalecimento do comércio. Com 87 anos de atuação, a Fecomércio MG é fundamental para transformar a vida dos cidadãos e impulsionar a economia mineira.